Domain sousaphone.de kaufen?
Wir ziehen mit dem Projekt
sousaphone.de um.
Sind Sie am Kauf der Domain
sousaphone.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sousaphone.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
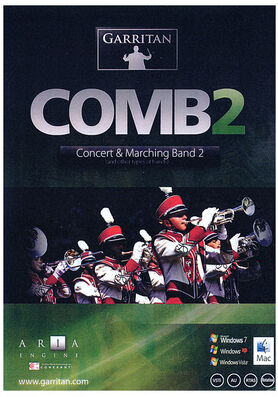
Garritan Concert & Marching Band 2Garritan Concert & Marching Band 2 (ESD); virtuelle Konzert-, Blas- und Marschkapelle; umfassende Samplebibliothek mit typischen Instrumenten für Konzert-, Blas- und Marschkapellen; enthält Holz- und Blechbläser sowie Drums und Percussion; 35 vorarrangierte Ensembles in genretypischen Instrumentenkombinationen155,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dünser, Stefan: Tuba Fuchs Band 1Tuba Fuchs Band 1 , Mit dem Tuba Fuchs erlernen Anfänger Schritt für Schritt spielerisch und mit Begeisterung das Tubaspiel. Eine Menge neue, aber auch bewährte Methoden sind in diese Schule eingearbeitet. Internationale Spitzenlehrer wie Reinhold Friedrich und Bo Nielsson empfehlen diese Schulreihe. Warum? Weil die Konzepte der Fuchs-Serie wirklich funktionieren. Viele tolle Solostücke und Duette, musikalisch wertvolle Etüden, technische-, flexibilitätsund ansatzaufbauende Übungen sowie ein lyrisch-sanglicher Zugang zur Kunst des Tubaspiels tragen mit dazu bei, dass die Schüler nicht nur gut spielen lernen, sondern auch gut klingen. Ein Markenzeichen dieser Schule ist auch ihr Humor: Mit zahlreichen Comics lenken der Cartoonist und die Autoren die Aufmerksamkeit der Schüler und Lehrer dorthin, wo sie sein sollte: zur Freude am Musizieren. Zu vielen Übungen gibt es auch tolle Playbacks per QR-Code zum Anhören, die man ganz einfach über Smartphone oder Tablet abspielen kann. So macht das Üben besonders viel Spaß. Der Tuba Fuchs ist für den Einzel- und Gruppenunterricht auf F- und B-Tuba konzipiert. Er kann aber auch für Es- und C-Tuba verwendet werden. Das "ausgefuchste" Lehrkonzept ist auch für Trompete, Flügelhorn, Klarinette, Posaune, B- und F-Horn erhältlich. , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20200623, Produktform: Kartoniert, Autoren: Dünser, Stefan~Kreidl, Werner, Seitenzahl/Blattzahl: 124, Keyword: Schule; Unterricht; Blasinstrumente, Fachschema: Instrumentenunterricht~Musikerziehung~Musikunterricht, Fachkategorie: Musik: Musizieren, Techniken, Anleitungen~Unterricht und Didaktik: Musik~Partituren, Libretti, Liedtexte, Warengruppe: TB/Musikalien, Fachkategorie: Blasinstrumente, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hage Musikverlag, Verlag: Hage Musikverlag, Verlag: Hage Musikverlag GmbH & Co. KG, Länge: 290, Breite: 212, Höhe: 12, Gewicht: 486, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
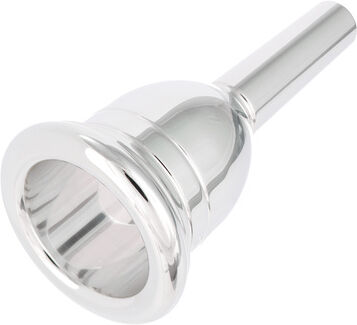
Sousapower Sousaphone 5Sousapower Mundstück für Sousaphon 5; Kesseldurchmesser: 33,0 mm; sehr tiefer Kessel; flacher Rand mit scharfem Innenrand: 7,5 mm; Bohrung: mit 8,3 mm gering, um größte Dynamik zu ermöglichen; Sousaphone Mundstück mit farbenprächtigem und dunklem Klang; großer, gewichtiger Klang; durch ausgereifte und geschickte Konstruktion kombiniert dieses Modell enormes Volumen mit schneller Ansprache und guter Höhe; für fortgeschrittene, kräftige Bläser empfohlen, welche die Vorteile der Kegelkonstruktion voll ausschöpfen wollen; Schaftausführung: schmaler Perantucci S-Schaft Ø = 14,8 mm; versilbert109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Edition Peters Orchester Probespiel TubaEdition Peters Orchester Probespiel Tuba: Sammlung wichtiger Passagen aus der Opern- und Konzertliteratur, herausgegeben von Mark Evans und Klemens Pröpper in Zusammenarbeit mit der Deutschen Orchestervereinigung e. V., gehobener Schwierigkeitsgrad, ISMN 9790014069957, EP 8666, 23,5 x 30,5 cm, 64 Seiten27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garritan Concert & Marching Band 2Garritan Concert & Marching Band 2 (ESD); virtuelle Konzert-, Blas- und Marschkapelle; umfassende Samplebibliothek mit typischen Instrumenten für Konzert-, Blas- und Marschkapellen; enthält Holz- und Blechbläser sowie Drums und Percussion; 35 vorarrangierte Ensembles in genretypischen Instrumentenkombinationen155,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dünser, Stefan: Tuba Fuchs Band 1Tuba Fuchs Band 1 , Mit dem Tuba Fuchs erlernen Anfänger Schritt für Schritt spielerisch und mit Begeisterung das Tubaspiel. Eine Menge neue, aber auch bewährte Methoden sind in diese Schule eingearbeitet. Internationale Spitzenlehrer wie Reinhold Friedrich und Bo Nielsson empfehlen diese Schulreihe. Warum? Weil die Konzepte der Fuchs-Serie wirklich funktionieren. Viele tolle Solostücke und Duette, musikalisch wertvolle Etüden, technische-, flexibilitätsund ansatzaufbauende Übungen sowie ein lyrisch-sanglicher Zugang zur Kunst des Tubaspiels tragen mit dazu bei, dass die Schüler nicht nur gut spielen lernen, sondern auch gut klingen. Ein Markenzeichen dieser Schule ist auch ihr Humor: Mit zahlreichen Comics lenken der Cartoonist und die Autoren die Aufmerksamkeit der Schüler und Lehrer dorthin, wo sie sein sollte: zur Freude am Musizieren. Zu vielen Übungen gibt es auch tolle Playbacks per QR-Code zum Anhören, die man ganz einfach über Smartphone oder Tablet abspielen kann. So macht das Üben besonders viel Spaß. Der Tuba Fuchs ist für den Einzel- und Gruppenunterricht auf F- und B-Tuba konzipiert. Er kann aber auch für Es- und C-Tuba verwendet werden. Das "ausgefuchste" Lehrkonzept ist auch für Trompete, Flügelhorn, Klarinette, Posaune, B- und F-Horn erhältlich. , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20200623, Produktform: Kartoniert, Autoren: Dünser, Stefan~Kreidl, Werner, Seitenzahl/Blattzahl: 124, Keyword: Schule; Unterricht; Blasinstrumente, Fachschema: Instrumentenunterricht~Musikerziehung~Musikunterricht, Fachkategorie: Musik: Musizieren, Techniken, Anleitungen~Unterricht und Didaktik: Musik~Partituren, Libretti, Liedtexte, Warengruppe: TB/Musikalien, Fachkategorie: Blasinstrumente, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hage Musikverlag, Verlag: Hage Musikverlag, Verlag: Hage Musikverlag GmbH & Co. KG, Länge: 290, Breite: 212, Höhe: 12, Gewicht: 486, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Sousapower Sousaphone 5Sousapower Mundstück für Sousaphon 5; Kesseldurchmesser: 33,0 mm; sehr tiefer Kessel; flacher Rand mit scharfem Innenrand: 7,5 mm; Bohrung: mit 8,3 mm gering, um größte Dynamik zu ermöglichen; Sousaphone Mundstück mit farbenprächtigem und dunklem Klang; großer, gewichtiger Klang; durch ausgereifte und geschickte Konstruktion kombiniert dieses Modell enormes Volumen mit schneller Ansprache und guter Höhe; für fortgeschrittene, kräftige Bläser empfohlen, welche die Vorteile der Kegelkonstruktion voll ausschöpfen wollen; Schaftausführung: schmaler Perantucci S-Schaft Ø = 14,8 mm; versilbert109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
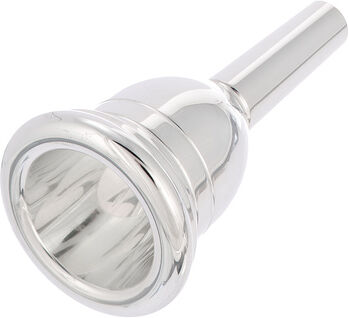
Sousapower Sousaphone 3Sousapower Mundstück für Sousaphon 3, Kesseldurchmesser: 32,0 mm, mitteltief in Birnenform, Rand: 8,0 mm, mittelflach, Bohrung: 8,6 mm, im elegantem Heavy Shell Design, für ambitionierte Bläser, die Wert auf Klangstärke und Wirksamkeit legen, hohe Tragfähigkeit und hohes Volumen, geringer Widerstand, versilbert109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sousapower Sousaphone 8Sousapower Sousaphone 8; Mundstück für Sousaphon und Tuba; Kesseldurchmesser: 33,50 mm; Rand: 7,00 mm; Bohrung: 8,10 mm; S-Schaft mit Ø 14,8 mm; tiefe Kegelform, weit ausgearbeitet; schmaler, runder Rand; großer, gewichtiger Klang; voller kerniger Ton; enormes Volumen mit schneller Ansprache und guter Höhe; empfohlen für fortgeschrittene und kräftige Bläser; versilbert109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.